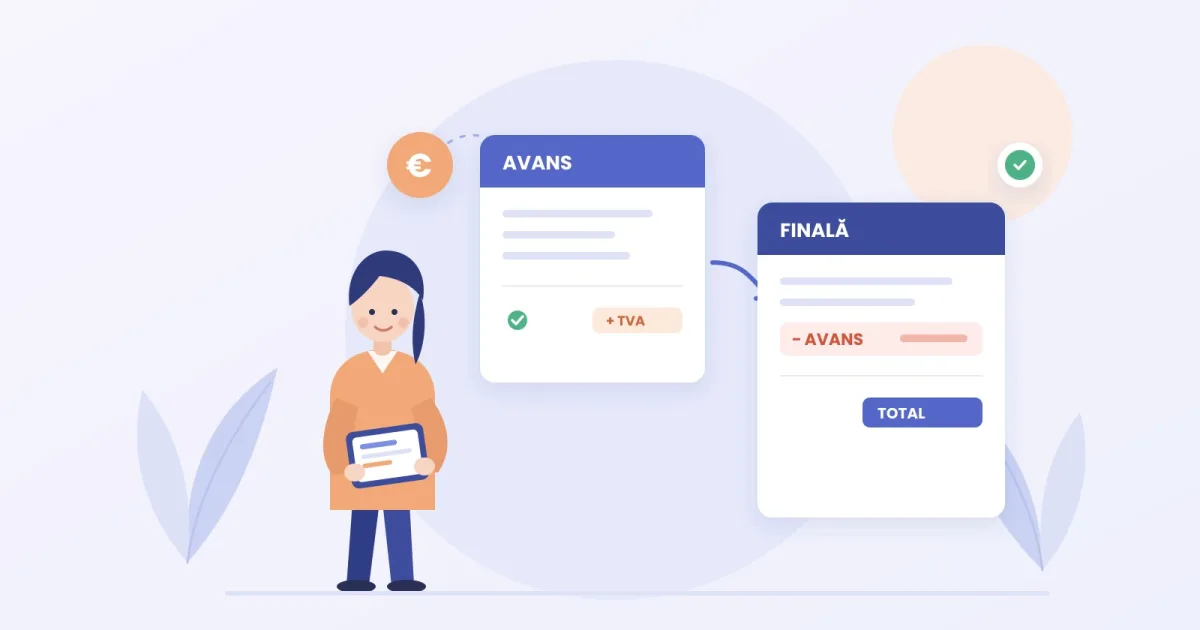
Dacă încasezi bani înainte să livrezi sau să prestezi, emiți factură pentru avans 1, iar TVA-ul pe acea sumă se datorează de la data încasării, nu de la livrare 2. La final emiți factura pentru toată valoarea și scazi din ea avansul, cu minus. Diferența e ce mai are clientul de plătit.
Când emiți factura de avans
Termenul e același ca la orice factură: cel târziu în a 15-a zi a lunii următoare celei în care ai încasat avansul 3. Pe factură trece data încasării, dacă e diferită de data emiterii 4. Dacă emiți factura înainte să primești banii, de exemplu ca s-o trimiți clientului spre plată, TVA-ul devine exigibil chiar la data emiterii 5.
O excepție de reținut: pentru avansurile încasate la o livrare intracomunitară scutită, nu ai obligația să emiți factură de avans 6.
Factura finală, pe un exemplu
Clientul îți plătește pe 20 octombrie un avans de 1.210 lei, adică 1.000 lei plus 210 lei TVA la 21%. Pe 12 noiembrie livrezi marfa, în valoare totală de 3.000 lei plus 630 lei TVA. Factura finală arată așa:
- livrarea: 3.000 lei, TVA 630 lei;
- stornare avans, factura nr. … din 20 octombrie: −1.000 lei, TVA −210 lei;
- total de plată: 2.420 lei.
Trimiterea la factura de avans nu e opțională: când pentru aceeași operațiune se emit mai multe facturi, ultima trebuie să le menționeze pe cele anterioare 7. Unele firme preferă două documente separate, factura finală pentru valoarea întreagă și o factură distinctă de stornare a avansului 8. Rezultatul fiscal e același. Alegeți împreună cu contabilul o singură variantă și folosiți-o mereu.
Dacă s-a schimbat cota de TVA între avans și livrare
Avansul se stornează cu cota cu care a fost facturat, iar livrarea se facturează cu cota în vigoare la data livrării 9. Exact asta s-a întâmplat la trecerea de la 19% la 21% în august 2025: un avans încasat în iulie cu 19% s-a stornat cu 19%, iar factura finală din august s-a emis cu 21% 10. Pe factura finală apar deci două cote diferite, și e corect așa.
Dacă se anulează contractul
Când contractul se desființează înainte de livrare, baza de impozitare se reduce, iar tu emiți o factură cu valorile avansului cu semnul minus 11. Pe ea faci și aici trimitere la factura de avans. Abia după aceea restitui banii clientului.
În ArenaFacturel
Factura de avans e o factură obișnuită, cu o linie de tipul „Avans conform contract nr. …”, iar plata o înregistrezi în Încasări. Pe factura finală, numărul și data facturii de avans le treci în câmpul Mențiuni, care apare pe factură. Facturile storno le găsești separat în lista de facturi, la filtrul Storno.
Un detaliu care contează la regularizări: în Setări → Cote TVA, o cotă care a fost folosită nu se șterge, ci devine inactivă, iar cotele inactive nu apar pe documentele noi. Dacă ai de stornat un avans facturat cu o cotă veche, verifică întâi că acea cotă e activă.